
EU/ENG - The legislative framework for EU Inc., presented by the European Commission on March 18, 2026, represents more than a mere bureaucratic simplification; it is a systemic attempt to correct structural flaws within the European economy. In a context characterized by a persistent productivity gap compared to global competitors, the European Commission has launched a "28th" corporate regime aimed at reconfiguring capital allocation and market efficiency within the EU.
A Response to Scaling and Allocation Deficits
The adoption of the proposal, which incorporates the guidelines outlined in the Draghi and Letta reports, addresses the macroeconomic urgency of mitigating the "Delaware flip" phenomenon. The flight of capital and startups toward the United States—driven by fragmented capital markets and a Tower of Babel of irreconcilable national legislations—has depleted the European innovation ecosystem.
From the perspective of economic theory, EU Inc. acts as a tool for reducing transition costs. By harmonizing the legal form, the EU aims to:
Lower entry barriers: A single, digital, and rapid incorporation cost fosters greater allocative efficiency of resources.
Optimize capital mobility: Through the "Once-Only" principle, information and administrative asymmetry are reduced, facilitating the inflow of venture capital that currently stagnates in national silos.
Macroeconomic Dilemmas of the "28th Regime"
While the logic of EU Inc. is aimed at the integration of the digital and financial single market, macroeconomic analysis raises questions regarding the sustainability of the European social model. The divergence among parliamentary groups reflects a profound tension: the need for global competitiveness versus the risk of a "race to the bottom" in labor protections.
The concerns expressed by trade unions, and more broadly by the European Trade Union Confederation (ETUC) regarding social dumping, are not merely a matter of civil rights, but a critical variable for macroeconomic stability. A weakening of codetermination models and collective bargaining agreements could negatively impact domestic consumption and aggregate demand, while also generating distortions in income distribution. The challenge lies in balancing corporate flexibility with the maintenance of the welfare standards that guarantee the social cohesion of the Eurozone.
Negotiation Prospects: Seeking a Balance Between Integration and Protection
The legislative process initiated today promises to be complex. The clash between the need for corporate scalability—strongly supported by the EPP and liberals—and the demands for social conditionality put forward by the S&D, the Greens, and progressive formations, will be the true battleground in the coming months.
For investors and analysts, the monitoring of regulatory quality will be crucial:
Sustainability vs. Deregulation: The integration of binding ESG standards will act as a filter to prevent rapid incorporation from fostering ethical arbitrage.
Fiscal Sovereignty: Resistance from some conservative factions regarding a perceived erosion of fiscal sovereignty will need to find a synthesis with the necessity for a coherent European tax base.
In conclusion, March 18, 2026, marks the beginning of a transition that will impact the rules of engagement for labor and business in the single market. The success of EU Inc. will depend on the legislator’s ability to transform a purely voluntary regime into a standard of macroeconomic excellence capable of attracting capital without disarticulating the social fabric that sustains the Union's long-term growth.
European Economic Unit @euroeconomie.it*
*This text is prepared by our think tank, and does not constitute a journalistic article.
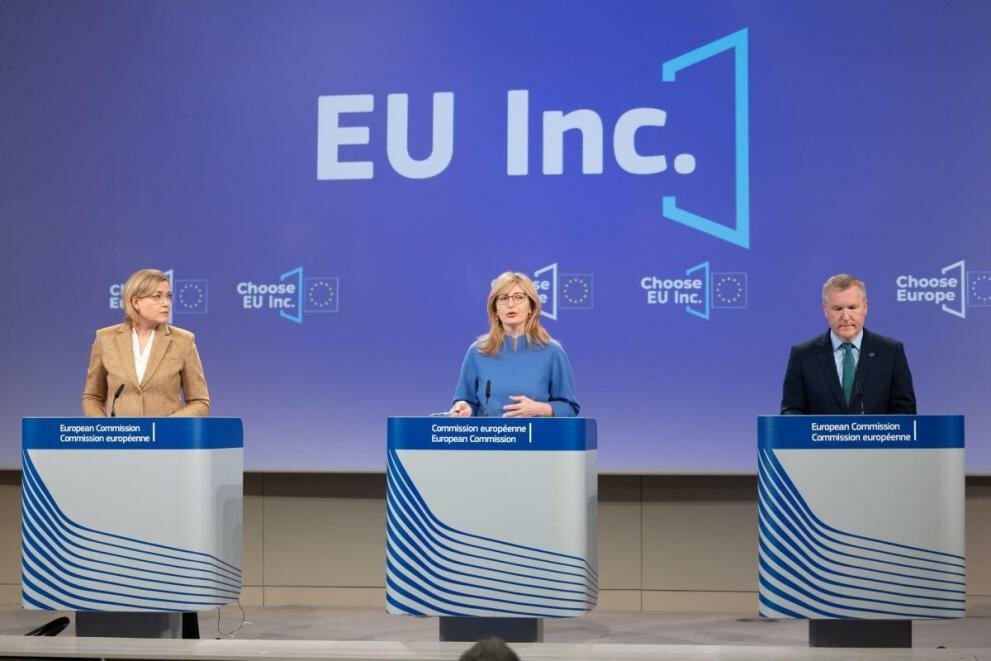
EU/ITA - Il 18 marzo 2026 è stato presentato dalla Commissione europea il quadro legislativo per EU Inc. non rappresenta solo una semplificazione burocratica, ma un tentativo sistemico di correzione dei difetti strutturali dell'economia europea. In un contesto caratterizzato da un persistente divario di produttività rispetto ai competitor globali, la Commissione Europea ha varato un "28° regime" societario che punta a riconfigurare l'allocazione del capitale e l'efficienza dei mercati nell'UE.
Una risposta ai deficit di scala e di allocazione
L'adozione della proposta, che recepisce le linee guida delineate nei rapporti Draghi e Letta, risponde all'urgenza macroeconomica di mitigare il fenomeno del Delaware flip. La fuga di capitali e startup verso gli Stati Uniti — motivata da mercati dei capitali frammentati e da una babele di legislazioni nazionali inconciliabili — ha depauperato l'ecosistema dell'innovazione europeo.
Dal punto di vista della teoria economica, EU Inc. agisce come uno strumento di riduzione dei costi di transizione. Armonizzando la veste giuridica, l'UE mira a:
Abbassare la barriera all'ingresso: Un costo di costituzione unico e digitale favorisce una maggiore allocative efficiency delle risorse.
Ottimizzare la mobilità dei capitali: Attraverso il principio Once-Only, si riduce l'asimmetria informativa e amministrativa, facilitando l'afflusso di capitali di rischio (Venture Capital) che attualmente ristagnano in silos nazionali.
I dilemmi macroeconomici del "28° regime"
Se la logica di EU Inc. è volta all'integrazione del mercato unico digitale e finanziario, l'analisi macroeconomica solleva interrogativi sulla tenuta del modello sociale europeo. La divergenza tra i gruppi parlamentari riflette una tensione profonda: l'esigenza di competitività globale contro il rischio di una "corsa al ribasso" (race to the bottom) nelle tutele del lavoro.
Il timore espresso dai sindacati, più in generale dalla CES (ETUC) riguardo al social dumping non è soltanto una questione di diritti civili, ma una variabile critica per la stabilità macroeconomica. Un indebolimento dei modelli di cogestione (codetermination) e dei contratti collettivi potrebbe incidere negativamente sui consumi interni e sulla domanda aggregata, oltre a generare distorsioni nella distribuzione del reddito. La sfida risiede nel bilanciare la flessibilità societaria con il mantenimento degli standard di welfare che garantiscono la coesione sociale dell'Eurozona.
Prospettive di negoziato: la ricerca di un equilibrio tra integrazione e protezione
L'iter legislativo avviato oggi si preannuncia complesso. Il confronto tra la necessità di scalabilità delle imprese — sostenuta con vigore dal PPE e dai liberali — e le istanze di condizionalità sociale avanzate da S&D, Verdi e le formazioni progressiste, sarà il vero terreno di scontro dei prossimi mesi.
Per gli investitori e gli analisti, il monitoraggio della qualità normativa sarà cruciale:
Sostenibilità vs Deregolamentazione: L'integrazione di standard ESG vincolanti sarà il filtro per evitare che la rapidità di costituzione favorisca arbitraggi etici.
Sovranità fiscale: La resistenza di alcune componenti conservatrici rispetto a una presunta erosione della sovranità fiscale dovrà trovare un punto di sintesi con la necessità di una base imponibile europea coerente.
In conclusione, la giornata del 18 marzo 2026 segna l'avvio di una transizione che avrà impatto sulle regole d'ingaggio del lavoro e dell'impresa nel mercato unico. La riuscita di EU Inc. dipenderà dalla capacità del legislatore di trasformare un regime puramente volontaristico in uno standard di eccellenza macroeconomica, capace di attrarre capitali senza disarticolare il tessuto sociale che sostiene la crescita di lungo periodo dell'Unione.
European Economic Unit @europolitiche.it*
*Il presente testo è una sintesi di approfondimento del nostro think tank e non costituisce un articolo giornalistico.