instagram
twitter
linkedin
whatsapp
X

Newsletter

euroeconomie (10)

Stay updated on all the news from euroeconomie.it

euroeconomie2
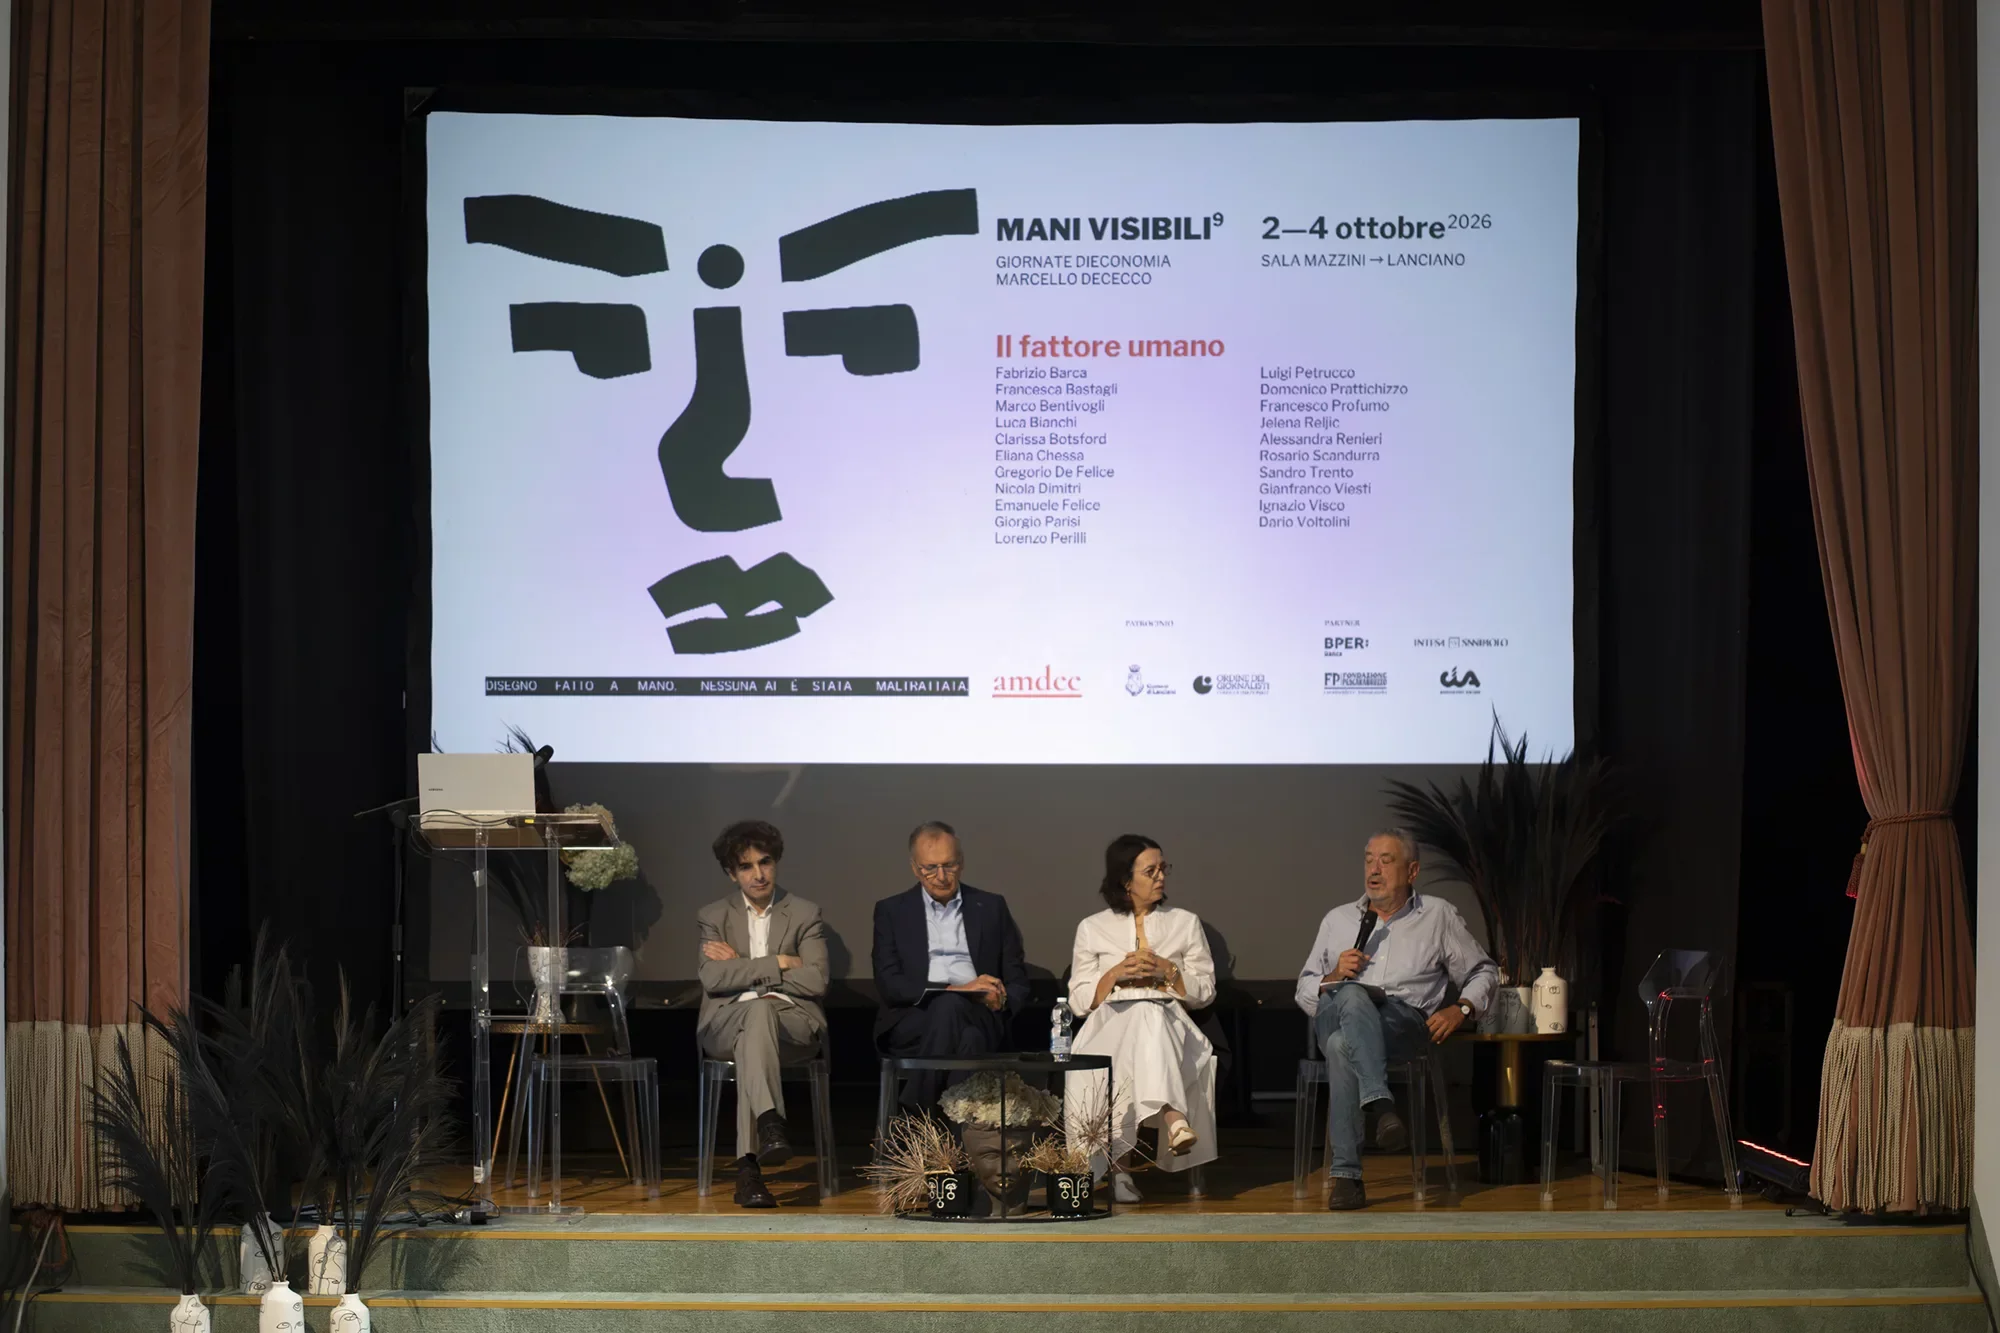
[10/10/2026 21:45] State, Market, and Territory: Lessons from the 2026 "Festival dell'Economia Critica"[08/10/2026 21:46] October Eurogroup: At the Crossroads of Eurozone Economic Diplomacy[04/10/2026 21:28] The Architecture of Human Capital: Reflections from the 2026 Marcello De Cecco Days[27/09/2026 10:49] Ecco la redazione giovanile di Euroeconomie all'Europa Project Week 2026![18/09/2026 18:21] The Road to One Europe, One Market: Enrico Letta at the EUI EMU Lab[16/09/2026 19:14] Remembering Carlo Azeglio Ciampi, Ten Years On[11/09/2026 05:34] ECB raises interest rates by 25 basis points as energy risks escalate[09/09/2026 02:48] Euro Area GDP and Employment Insights from the Q2 2026 Eurostat Brief[03/09/2026 08:08] G20 : Pragmatism Prevails Despite Beijing's Criticism, Backed by EU Stability Focus[01/09/2026 20:33] Energy shock pushes Eurozone inflation to 3.3% as ECB rate hike looms[01/09/2026 01:24] Euro Area Unemployment Rate Holds at 6.4% in July 2026 as Reported on September 1[01/09/2026 00:03] Mario Draghi Form Rhine Group Coalition to Target Europe’s Delivery Gap[28/08/2026 23:19] Rebuilding Europe’s Edge: The Strategy of Renewal. Notes on Mario Draghi’s Latest Essay[11/08/2026 22:26] Canicule au travail : syndacats en alerte face à l'urgence climatique en France[11/08/2026 11:39] Protecting German Workers Against Extreme Heat: The Union Push[11/08/2026 10:26] Reclaiming Europe’s Social Pillar: Quality Jobs, AI Governance, and the End of Soft Law[11/08/2026 09:04] Extreme Heat, Frontline Workers, and Trade Union Action: Defending Labor in a Warming Europe[06/08/2026 05:05] EU Tech Rules: AI Act Implementation in the EU Economy[04/08/2026 11:20] Euro Area July Inflation Ticks Up to 2.9%[23/07/2026 17:38] ECB Maintains Policy Stance Post-June Raise Amid Energy Market Volatility[23/07/2026 15:58] UK Treasury: John Healey Takes the Helm in Burnham’s New Labour Era[23/07/2026 15:31] Eurozone Inflation Moderates to 2.8%, but Price Pressures Across Member States Remain Divergent[19/07/2026 01:27] The Post-Thatcherite Turn: Andy Burnham Becomes Britain’s Eighth Labour Prime Minister[16/07/2026 14:56] Eurogroup: Fiscal Governance and the Imperative of Biennial Programming[11/07/2026 10:44] Reconfiguring Europe: The Florence Report by Buti, Corsetti & Peychev[10/07/2026 22:00] The digital euro takes a step forward[02/07/2026 08:00] Sintra 2026: Assessing the Intersection of Innovation and Monetary Stability[01/07/2026 20:37] Dublin’s Economic Agenda: Navigating Sovereignty and Fiscal Pragmatism[29/06/2026 12:05] Mani Visibili 2026: The Human Factor[26/06/2026 15:35] Navigating Historical Cohesion Policy Data: A Guide to the EU Commission’s Open Data Platform[25/06/2026 21:00] Sommet d’Antibes : avancées de la coopération économique entre l’Italie et la France[23/06/2026 20:26] Andy Burnham tipped as frontrunner to succeed Starmer: A look at his economic platform[23/06/2026 20:15] The Digital Euro: A Strategic Pillar for European Monetary Autonomy[23/06/2026 19:14] The Brexit Decade: A Structural Disconnection Revisited[20/06/2026 07:03] EU Budget 2028: Balancing Strategic Centralization with the Social Compact
euroeconomie4

Il rialzo dei tassi della Bce e i rischi di stagnazione

12/09/2022 14:23

Euroeconomie

Euroeconomies, euroeconomia, banca-centrale-europea, tassi, bce-, rialzo-tassi,

Il rialzo dei tassi della Bce e i rischi di stagnazione

l Consiglio direttivo della BCE ha deciso di contenere la domanda al fine di non aumentare l’inflazione attesa

Nell'Unione europea, con il rialzo dei tasi deciso dalla Bce di 75 punti base, si rileva un contesto contrassegnato da una politica monetaria restritiva in presenza di crescita dei prezzi ed un’economia che tende alla stagnazione.  


Cosa sta cercando di fare la Bce

La strategia della BCE appare essere quella di diminuire la domanda aggregata per decrementare l’offerta, al fine di neutralizzare l’eccesso di domanda che provoca l’inflazione. Intraprendere questa strada non risulta essere priva di problemi, poiché si corre il rischio di accelerare la recessione e l’inflazione, muovendo la stagflazione a livelli pari a quelli degli anni Settanta.

ll Consiglio direttivo della BCE ha deciso di contenere la domanda al fine di non aumentare l’inflazione attesa, non tenendo in considerazione che tale lavoro lo sta svolgendo il notevole incremento dei prezzi dell’energia che, di conseguenza, sta diminuendo il potere d’acquisto dei redditi e decelerando l’attività economica. L’obiettivo della BCE è quello di riportare il tasso di inflazione al 2 % (come da statuto).


Siamo sicuri che il contesto attuale è contrassegnato, soltanto, dal fenomeno inflattivo o si tratta di altro?

La stagflazione riassume, nel contempo, uno scenario di elevata inflazione e stime di crescita in continuo ribasso. La combinazione di tensioni geopolitiche e la scarsità di risorse, prima considerate abbondanti (energia, lavoro a basso costo), stanno suscitando una crisi riguardante modelli di politiche economiche utilizzati in precedenza.

L’incertezza e i limiti delle politiche monetarie e fiscali aggravano la volatilità dei cicli economici e anche quella sui mercati finanziari; tale quadro prescrive una capacità di analisi più attenta rispetto al passato. Pertanto si rileva un contesto contrassegnato da una politica monetaria in presenza di crescita dei prezzi ed un’economia che tende alla stagnazione.  

Siamo certi che limitare la domanda fino a quando non siano stati eliminati gli eccessi rispetto all’offerta sia risolutivo? 

Si evidenzia che l’inflazione in Europa non proviene da eccessi di domanda dovuti al surriscaldamento dell’economia, ma dalla crisi geopolitica che ha provocato un rialzo del prezzo delle materie energetiche, che si riflette negativamente sulle filiere. Alla luce di ciò, la politica monetaria (accomodante) dovrebbe essere sostenuta da una politica fiscale espansiva. Ma una capacità fiscale espansiva non è sufficiente, poiché riveste particolare importanza puntare anche sull’approvvigionamento centralizzato dell’energia, piuttosto che innescare una competizione tra i paesi europei per assicurarsi contratti con paesi contrassegnati da instabilità.

La situazione non è facile

Lla scommessa riguarda la gestione dell’attuale senza compromettere il futuro. L’Italia sembra essere tra le nazioni europee più colpite dalla minaccia della stagflazione e può ritrovarsi a fronteggiare l’emergenza soltanto con lo strumento dello scostamento di bilancio al fine di finanziare il nuovo debito, incontrando l’ostilità di alcuni paesi europei.


Board @euroeconomie.it


facebook
instagram
twitter
linkedin
whatsapp
X

@2021-2023 EUROECONOMIES

WEBSITE CREATED BY Q DIGITALY

Create Website with flazio.com | Free and Easy Website Builder