instagram
twitter
linkedin
whatsapp
X

Newsletter

euroeconomie (10)

Stay updated on all the news from euroeconomie.it

euroeconomie2
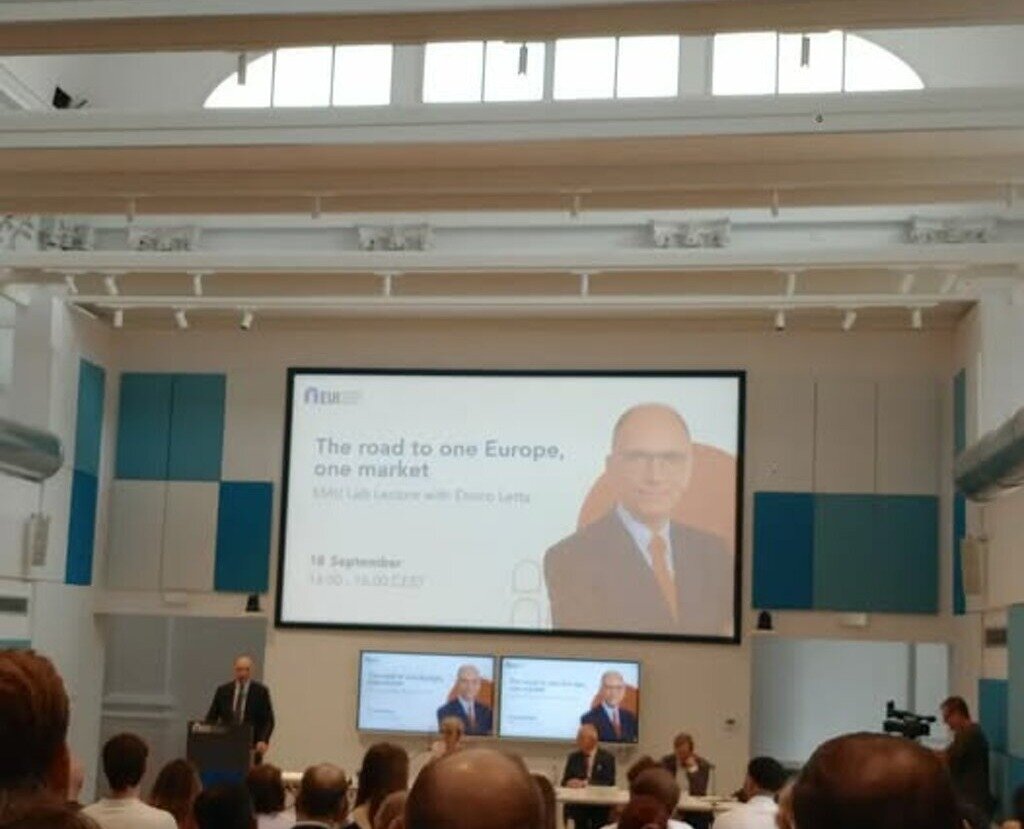
[27/09/2026 10:49] Ecco la redazione giovanile di Euroeconomie all'Europa Project Week 2026![18/09/2026 18:21] The Road to One Europe, One Market: Enrico Letta at the EUI EMU Lab[16/09/2026 19:14] Remembering Carlo Azeglio Ciampi, Ten Years On[11/09/2026 05:34] ECB raises interest rates by 25 basis points as energy risks escalate[09/09/2026 02:48] Euro Area GDP and Employment Insights from the Q2 2026 Eurostat Brief[03/09/2026 08:08] G20 : Pragmatism Prevails Despite Beijing's Criticism, Backed by EU Stability Focus[01/09/2026 20:33] Energy shock pushes Eurozone inflation to 3.3% as ECB rate hike looms[01/09/2026 01:24] Euro Area Unemployment Rate Holds at 6.4% in July 2026 as Reported on September 1[01/09/2026 00:03] Mario Draghi Form Rhine Group Coalition to Target Europe’s Delivery Gap[28/08/2026 23:19] Rebuilding Europe’s Edge: The Strategy of Renewal. Notes on Mario Draghi’s Latest Essay[11/08/2026 22:26] Canicule au travail : syndacats en alerte face à l'urgence climatique en France[11/08/2026 11:39] Protecting German Workers Against Extreme Heat: The Union Push[11/08/2026 10:26] Reclaiming Europe’s Social Pillar: Quality Jobs, AI Governance, and the End of Soft Law[11/08/2026 09:04] Extreme Heat, Frontline Workers, and Trade Union Action: Defending Labor in a Warming Europe[06/08/2026 05:05] EU Tech Rules: AI Act Implementation in the EU Economy[04/08/2026 11:20] Euro Area July Inflation Ticks Up to 2.9%[23/07/2026 17:38] ECB Maintains Policy Stance Post-June Raise Amid Energy Market Volatility[23/07/2026 15:58] UK Treasury: John Healey Takes the Helm in Burnham’s New Labour Era[23/07/2026 15:31] Eurozone Inflation Moderates to 2.8%, but Price Pressures Across Member States Remain Divergent[19/07/2026 01:27] The Post-Thatcherite Turn: Andy Burnham Becomes Britain’s Eighth Labour Prime Minister[16/07/2026 14:56] Eurogroup: Fiscal Governance and the Imperative of Biennial Programming[11/07/2026 10:44] Reconfiguring Europe: The Florence Report by Buti, Corsetti & Peychev[10/07/2026 22:00] The digital euro takes a step forward[02/07/2026 08:00] Sintra 2026: Assessing the Intersection of Innovation and Monetary Stability[01/07/2026 20:37] Dublin’s Economic Agenda: Navigating Sovereignty and Fiscal Pragmatism[29/06/2026 12:05] Mani Visibili 2026: The Human Factor[26/06/2026 15:35] Navigating Historical Cohesion Policy Data: A Guide to the EU Commission’s Open Data Platform[25/06/2026 21:00] Sommet d’Antibes : avancées de la coopération économique entre l’Italie et la France[23/06/2026 20:26] Andy Burnham tipped as frontrunner to succeed Starmer: A look at his economic platform[23/06/2026 20:15] The Digital Euro: A Strategic Pillar for European Monetary Autonomy[23/06/2026 19:14] The Brexit Decade: A Structural Disconnection Revisited[20/06/2026 07:03] EU Budget 2028: Balancing Strategic Centralization with the Social Compact[18/06/2026 09:14] G7: signs of dialogue on economic files and coordination on critical minerals[15/06/2026 16:23] Eu leaders: Securing the European Economy in the US-Iran Post-Agreement Landscape[15/06/2026 14:49] The Economic Dividend: Europe’s Outlook Following the U.S.–Iran Accord
euroeconomie4

Bce alle prese con un difficile trade-off crescita-inflazione

05/03/2022 15:29

Euroeconomie

Euroeconomies, Macros/Scenarios, euroeconomie, euroeconomia, inflazione, bce, lagarde, tassi, powell, fed-, guerra-in-ucraina,

Bce alle prese con un difficile trade-off crescita-inflazione

Le banche centrali stanno affrontando uno shock stagflazionistico esogeno che potrebbe neutralizzare l'impatto correttivo delle politiche monetarie

Le banche centrali in Europa e Stati Uniti stanno fronteggiando i rischi di una evoluzione degli scenari macroeconomici determinato da uno shock stagflazionistico esogeno che potrebbe neutralizzare l'impatto correttivo delle politiche monetarie sulle insidie alla crescita. Tuttavia, l'alta inflazione e i mercati del lavoro in contrazione, favorendo potenzialmente l'emergere di effetti secondari, potrebbero convincere i board delle banche centrali a mantenere per ora un atteggiamento cautamente rigido, con politiche pragmatiche nelle diverse aree monetarie di riferimento.

Il presidente della Federal Reserve Powell sarebbe orientato  ad aumentare i tassi di 25 punti base al prossimo incontro di marzo, ma non ha escluso la possibilità, nei successivi incontri, di un aumento dei tassi di 50 punti base.

La situazione è più complicata per la Banca centrale europea alle prese con un difficle trade-off crescita-inflazione, anche se i recenti dati economici, precedenti al conflitto in Ucraina, lasciavano presagire una prospettiva di inflazione più preoccupante. 

Si è espresso per una maggiore cautela in merito ad una restrizione monetari nell'eurozona, Fabio Panetta, membro dell'Executive Board della Bce, nel suo intervento al seminario online organizzato il 28 febbraio al Robert Schuman Centre for Advanced Studies e dalla Florence School of Banking and Finance presso l’Istituto universitario europeo. Secondo Panetta è troppo presto per stimare l'impatto della guerra e delle sanzioni sull'economia europea e sarebbe poco saggio fissare in anticipo i cambiamenti di politica monetaria prima che gli effetti dell'attuale crisi siano più chiari.

Non si riscontra nell'eurozona un eccesso di domanda interna rispetto all’offerta come avviene negli Stati Uniti. La spesa per consumi e investimenti così come pure il reddito delle famiglie, non sono tornati ai livelli pre-crisi e il risparmio rimane al di sopra dei valori precedenti la pandemia. I dati diffusi aggregati sui redditi delle famiglie diffusi dagli enti statistici, segnalano un livello ancora ampiamente inferiore rispetto al trend osservato prima della crisi. L’inflazione nell'eurozona deriva dall’aumento dei prezzi all’importazione ed è quindi in larga misura importata, a causa degli shock che hanno colpito sia la domanda sia l’offerta a livello globale e che si ripercuotono ora nell'Unione.

La Banca d'Inghilterra probabilmente aumenterà i tassi di 25 punti base nella sua prossima riunione di marzo, alla luce delle preoccupazioni sull'inflazione anche el Regno Unito, ma il percorso successivo è molto incerto.

Gli scenari evolvono verso una complicazione delle relazioni internazionali e commerciali. Marzo sarà un mese in cui le decisioni di politica monetaria  potrebbero dettare la linea per il resto dell'anno, in Europa in particolare.


staff @euroeconomie


facebook
instagram
twitter
linkedin
whatsapp
X

@2021-2023 EUROECONOMIES

WEBSITE CREATED BY Q DIGITALY

Create Website with flazio.com | Free and Easy Website Builder